🎧 Ακούστε το:👇
Από την απόδειξη που δεν εκδόθηκε μέχρι την αδήλωτη εργασία: πώς οι καθημερινές οικονομικές επιλογές επηρεάζουν τον ανταγωνισμό, τα δημόσια έσοδα και την εμπιστοσύνη του πολίτη στην πολιτεία.
Εισαγωγή
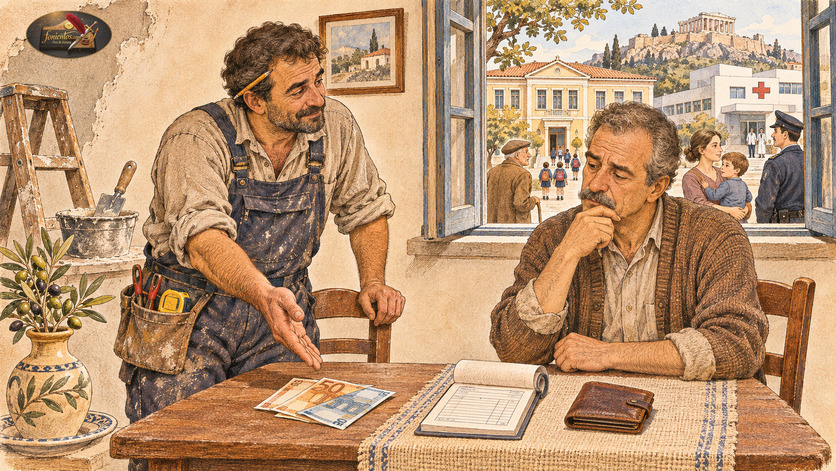
Ένας πολίτης καλεί έναν τεχνίτη για μια επισκευή στο σπίτι του.
- Εδώ μπορείτε να διαβάσετε ή ακούσετε το 5ο Μέρος: Η Αόρατη Αλυσίδα V — Δικαίωμα ή Ρουσφέτι;
Όταν ολοκληρώνεται η εργασία, έρχεται η ώρα της πληρωμής.
«Με απόδειξη είναι περισσότερο. Χωρίς απόδειξη, μπορώ να σου κάνω καλύτερη τιμή», του προτείνει ο επαγγελματίας.
Ο πολίτης σκέφτεται τον μισθό του, τους λογαριασμούς που τον περιμένουν και τις υποχρεώσεις του μήνα.
Η διαφορά στην τιμή δεν είναι αμελητέα.
Τι θα αποφασίσει;
Το παράδειγμα είναι υποθετικό, αλλά περιγράφει μια πρακτική που δεν είναι άγνωστη στην ελληνική κοινωνία.
Και μας φέρνει μπροστά σε ένα δύσκολο ερώτημα.
Όταν δύο άνθρωποι συμφωνούν σε μια συναλλαγή που παρακάμπτει τις φορολογικές υποχρεώσεις, ποιος πραγματικά ωφελείται και ποιος τελικά πληρώνει;
Στο πέμπτο επεισόδιο της «Αόρατης Αλυσίδας» εξετάσαμε πώς ένα νόμιμο δικαίωμα μπορεί να μετατραπεί σε προσωπική εξυπηρέτηση.
Σήμερα εξετάζουμε έναν διαφορετικό μηχανισμό.
Όχι την αναζήτηση πολιτικού μεσολαβητή, αλλά τη συνήθεια να παρακάμπτονται οικονομικοί κανόνες όταν αυτό φαίνεται να εξυπηρετεί όσους συμμετέχουν.
Τι είναι πραγματικά η παραοικονομία;
Πριν εξετάσουμε τις συνέπειες, πρέπει να ξεκαθαρίσουμε τις έννοιες.
Η παραοικονομία αφορά οικονομικές δραστηριότητες που πραγματοποιούνται αλλά δεν καταγράφονται πλήρως στις επίσημες διαδικασίες, ανάλογα με τον ορισμό και τη μεθοδολογία κάθε έρευνας.
Για παράδειγμα, μια νόμιμη επισκευή μπορεί να πραγματοποιηθεί χωρίς να δηλωθεί το αντίστοιχο έσοδο.
Μια επιχείρηση μπορεί να αποκρύψει μέρος των εισπράξεών της.
Ένας εργαζόμενος μπορεί να απασχολείται χωρίς να έχει δηλωθεί η εργασία του.
Αυτές οι περιπτώσεις συνδέονται με την παραοικονομία, αλλά δεν είναι όλες ίδιες.
Η φοροδιαφυγή είναι η παράνομη αποφυγή καταβολής φόρων που οφείλονται.
Η αδήλωτη εργασία αφορά αμειβόμενη εργασία που είναι νόμιμη ως δραστηριότητα, αλλά δεν δηλώνεται όπως προβλέπεται στις αρμόδιες αρχές.
Η παραοικονομία είναι ευρύτερη έννοια, της οποίας το ακριβές περιεχόμενο εξαρτάται από τον τρόπο μέτρησης.
Υπάρχει, μάλιστα, μία διάκριση που συχνά χάνεται στη δημόσια συζήτηση.
Η χρήση μετρητών δεν αποτελεί από μόνη της φοροδιαφυγή.
Ένας πολίτης μπορεί να πληρώσει νόμιμα με μετρητά, εφόσον επιτρέπεται για τη συγκεκριμένη συναλλαγή και τηρούνται οι φορολογικές υποχρεώσεις.
Το κρίσιμο δεν είναι απλώς το μέσο πληρωμής.
Είναι αν η οικονομική δραστηριότητα δηλώνεται και φορολογείται σύμφωνα με τον νόμο.
Η μικρή συναλλαγή και η μεγάλη συνέπεια
Ας επιστρέψουμε στον πολίτη και στον τεχνίτη.
Ο πρώτος πληρώνει λιγότερα.
Ο δεύτερος ενδέχεται να διατηρεί μεγαλύτερο μέρος του ποσού που εισέπραξε.
Φαινομενικά, η συναλλαγή ολοκληρώνεται με δύο ικανοποιημένους ανθρώπους.
Όμως υπάρχει και μια τρίτη πλευρά που δεν βρίσκεται στο δωμάτιο.
Η υπόλοιπη κοινωνία.
Όταν αποκρύπτεται φορολογητέα οικονομική δραστηριότητα, τα δημόσια έσοδα μπορεί να είναι μικρότερα από εκείνα που θα προέκυπταν αν εφαρμοζόταν ο νόμος.
Αυτό δεν σημαίνει ότι κάθε ευρώ που δεν εισπράχθηκε θα μετατρεπόταν αυτομάτως σε καλύτερη δημόσια υπηρεσία.
Η αποτελεσματικότητα της κρατικής δαπάνης είναι διαφορετικό και εξίσου σοβαρό ζήτημα.
Σημαίνει, όμως, ότι η απόκρυψη οικονομικής δραστηριότητας μειώνει τους διαθέσιμους πόρους ή μεταφέρει μεγαλύτερη πίεση σε εκείνους που εκπληρώνουν κανονικά τις υποχρεώσεις τους.
Και εδώ ανακύπτει μια σημαντική αντίφαση.
Ο ίδιος πολίτης που επιδιώκει να πληρώσει λιγότερα μπορεί αύριο να ζητήσει καλύτερο νοσοκομείο, ταχύτερη δικαιοσύνη ή αποτελεσματικότερη δημόσια διοίκηση.
Τα αιτήματά του είναι απολύτως θεμιτά.
Αλλά πώς συμβιβάζεται η απαίτηση για καλύτερες δημόσιες υπηρεσίες με τη συστηματική παράκαμψη των κοινών οικονομικών υποχρεώσεων;
Τι δείχνουν τα πραγματικά στοιχεία για την Ελλάδα;
Στη συζήτηση για την ελληνική παραοικονομία ακούγονται συχνά εντυπωσιακά ποσοστά.
Άλλοτε παρουσιάζονται ως ποσοστό του Ακαθάριστου Εγχώριου Προϊόντος και άλλοτε ως χαμένα φορολογικά έσοδα.
Πρέπει, όμως, να γνωρίζουμε τι ακριβώς μετρά κάθε έρευνα.
Ένα από τα πιο συγκεκριμένα διαθέσιμα μεγέθη είναι το λεγόμενο κενό συμμόρφωσης στον Φόρο Προστιθέμενης Αξίας, γνωστό διεθνώς ως VAT compliance gap.
Πρόκειται για τη διαφορά ανάμεσα στον ΦΠΑ που εκτιμάται ότι θα εισπραττόταν με πλήρη συμμόρφωση στους φορολογικούς κανόνες και στον ΦΠΑ που πράγματι εισπράχθηκε.
Σύμφωνα με την έκθεση της Ευρωπαϊκής Επιτροπής που δημοσιεύθηκε τον Δεκέμβριο του 2025, το αντίστοιχο κενό για την Ελλάδα το 2023 εκτιμήθηκε σε 2,532 δισεκατομμύρια ευρώ, δηλαδή στο 11,4% των θεωρητικά οφειλόμενων εσόδων ΦΠΑ.
Το 2019 το αντίστοιχο ποσοστό είχε εκτιμηθεί στο 24%.
Η μείωση είναι σημαντική και πρέπει να αναγνωριστεί.
Πηγή: Ευρωπαϊκή Επιτροπή — VAT Gap in Europe, έκθεση 2025.
Χρειάζεται, ωστόσο, προσοχή στην ερμηνεία.
Το κενό συμμόρφωσης ΦΠΑ δεν ταυτίζεται με το συνολικό μέγεθος της παραοικονομίας.
Επίσης, δεν αποτελεί αποκλειστικά αποτέλεσμα φοροδιαφυγής. Περιλαμβάνει και απώλειες που συνδέονται με διοικητικά λάθη, αδυναμία είσπραξης και άλλους παράγοντες.
Επομένως, δεν μπορούμε να πάρουμε αυτό το ποσοστό και να ισχυριστούμε ότι αντιστοιχεί αυτομάτως στο ποσοστό της ελληνικής παραοικονομίας.
Αυτό θα ήταν λάθος.
Τα στοιχεία δείχνουν πρόοδο στον συγκεκριμένο δείκτη, αλλά και ότι εξακολουθούν να υπάρχουν περιθώρια βελτίωσης.
Η αδήλωτη εργασία και ο εργαζόμενος που πληρώνει δύο φορές
Υπάρχει μια πλευρά της παραοικονομίας που δεν αφορά μόνο φόρους.
Αφορά την ίδια την εργασία.
Ας υποθέσουμε ότι ένας εργαζόμενος απασχολείται κανονικά, αλλά ο εργοδότης δηλώνει λιγότερες ώρες από όσες πραγματικά εργάζεται.
Ή ότι ένας άλλος πληρώνεται χωρίς να δηλώνεται καθόλου η απασχόλησή του.
Σε ορισμένες περιπτώσεις, ο εργαζόμενος μπορεί να συμφωνεί σε αυτή τη διευθέτηση επειδή έχει άμεση ανάγκη εισοδήματος.
Σε άλλες μπορεί να βρίσκεται σε τόσο αδύναμη διαπραγματευτική θέση, ώστε να θεωρεί ότι δεν διαθέτει πραγματική επιλογή.
Το αποτέλεσμα ενδέχεται να είναι σοβαρό.
Μικρότερη ασφαλιστική κάλυψη, προβλήματα στη θεμελίωση συνταξιοδοτικών δικαιωμάτων και δυσκολότερη διεκδίκηση των νόμιμων εργασιακών απαιτήσεων.
Η Ευρωπαϊκή Επιτροπή επισημαίνει ότι η αδήλωτη εργασία μπορεί να στερεί από τους εργαζομένους κοινωνική προστασία και να δημιουργεί αθέμιτο ανταγωνισμό μεταξύ επιχειρήσεων.
Πηγή: Ευρωπαϊκή Επιτροπή — Undeclared Work.
Εδώ η ευθύνη δεν μπορεί να μοιραστεί μηχανικά στα δύο.
Ο εργοδότης που ελέγχει τους όρους απασχόλησης διαθέτει συνήθως διαφορετική ισχύ από τον εργαζόμενο που χρειάζεται άμεσα το μεροκάματο.
Η αντιμετώπιση της αδήλωτης εργασίας προϋποθέτει επομένως όχι μόνο ελέγχους, αλλά και ουσιαστική προστασία εκείνου που βρίσκεται στην πιο αδύναμη θέση.
Ο έντιμος επαγγελματίας βρίσκεται σε μειονεκτική θέση;
Ας φανταστούμε δύο επαγγελματίες που προσφέρουν την ίδια υπηρεσία.
Ο πρώτος εκδίδει τα προβλεπόμενα παραστατικά, δηλώνει τα έσοδά του, ασφαλίζει το προσωπικό του και καταβάλλει τις νόμιμες υποχρεώσεις του.
Ο δεύτερος αποκρύπτει μέρος του κύκλου εργασιών ή της απασχόλησης.
Εφόσον οι υπόλοιπες συνθήκες είναι συγκρίσιμες, ο δεύτερος μπορεί να εμφανίζει χαμηλότερες τιμές, επειδή δεν επιβαρύνεται με το ίδιο νόμιμο κόστος.
Ο ανταγωνισμός παύει τότε να στηρίζεται αποκλειστικά στην ποιότητα, στην αποτελεσματικότητα και στην τιμή.
Επηρεάζεται και από το ποιος εφαρμόζει τους κανόνες.
Ο συνεπής επαγγελματίας κινδυνεύει να χάσει πελάτες, παρότι δεν υστερεί στην εργασία του.
Αυτή είναι μια από τις πιο σοβαρές επιπτώσεις της παραοικονομίας.
Δεν βλάπτει μόνο τα δημόσια έσοδα.
Μπορεί να τιμωρεί οικονομικά εκείνον που λειτουργεί νόμιμα.
Και αν αυτή η κατάσταση διαρκέσει, δημιουργείται ένα επικίνδυνο κίνητρο.
Ο συνεπής επαγγελματίας μπορεί να αναρωτηθεί αν θα μπορέσει να επιβιώσει συνεχίζοντας να τηρεί όλες τις υποχρεώσεις του.
Όταν η παράκαμψη του νόμου προσφέρει ανταγωνιστικό πλεονέκτημα, το πρόβλημα παύει να είναι μόνο φορολογικό. Γίνεται πρόβλημα λειτουργίας της ίδιας της αγοράς.
Γιατί ο πολίτης δυσπιστεί απέναντι στις υποχρεώσεις του;
Θα ήταν εύκολο να αποδώσουμε ολόκληρο το φαινόμενο στην έλλειψη φορολογικής συνείδησης.
Αλλά μια τέτοια εξήγηση θα ήταν ανεπαρκής.
Η φορολογική συμπεριφορά επηρεάζεται από πολλούς παράγοντες.
Από το ύψος και την πολυπλοκότητα των υποχρεώσεων, την πιθανότητα ελέγχου, τις οικονομικές δυσκολίες, τη συμπεριφορά των άλλων και την εμπιστοσύνη στη δημόσια διοίκηση.
Ας σκεφτούμε τον πολίτη που καταβάλλει κανονικά τους φόρους του, αλλά αντιμετωπίζει επανειλημμένα καθυστερήσεις και δυσλειτουργίες στις υπηρεσίες που χρειάζεται.
Μπορεί σταδιακά να σχηματίσει την εντύπωση ότι η πολιτεία απαιτεί περισσότερα από όσα προσφέρει.
Αυτή η αντίληψη δεν δικαιολογεί τη φοροδιαφυγή.
Μας βοηθά, όμως, να καταλάβουμε γιατί η αντιμετώπισή της δεν περιορίζεται στην επιβολή προστίμων.
Η πολιτεία έχει υποχρέωση να ελέγχει την εφαρμογή των φορολογικών κανόνων.
Έχει όμως και υποχρέωση να διαχειρίζεται τα δημόσια έσοδα με διαφάνεια, λογοδοσία και αποτελεσματικότητα.
Η εμπιστοσύνη δεν απαιτείται απλώς από τον πολίτη.
Πρέπει να καλλιεργείται και από τη συμπεριφορά του κράτους.
Μπορεί η τεχνολογία να περιορίσει την παραοικονομία;
Τα τελευταία χρόνια έχουν επεκταθεί στην Ελλάδα οι ψηφιακές δυνατότητες της φορολογικής διοίκησης.
Η ηλεκτρονική διαβίβαση φορολογικών δεδομένων, η διασύνδεση των ταμειακών συστημάτων με τα τερματικά πληρωμών και η αξιοποίηση ψηφιακών αρχείων μπορούν να διευκολύνουν τους ελέγχους.
Ο ΟΟΣΑ, στην οικονομική του επισκόπηση για την Ελλάδα το 2024, αναγνώρισε την πρόοδο στη φορολογική συμμόρφωση και τη συμβολή της ψηφιοποίησης των συναλλαγών.
Η πρόοδος αυτή έχει σημασία.
Δεν σημαίνει, όμως, ότι κάθε αδήλωτη συναλλαγή εξαφανίστηκε ούτε ότι η τεχνολογία μπορεί να υποκαταστήσει την ανθρώπινη ευθύνη.
Επιπλέον, δεν πρέπει να συγχέουμε τη φορολογική διαφάνεια με την υποχρεωτική εξαφάνιση των μετρητών.
Τα μετρητά εξακολουθούν να αποτελούν νόμιμο μέσο πληρωμής στην ευρωζώνη, με τις ειδικές προϋποθέσεις και τους περιορισμούς που μπορεί να προβλέπει η νομοθεσία.
Το πρόβλημα δεν είναι να πληρώνει κάποιος με χαρτονομίσματα.
Το πρόβλημα είναι να αποκρύπτεται μια συναλλαγή που πρέπει να δηλωθεί.
Η τεχνολογία μπορεί να περιορίσει τις δυνατότητες απόκρυψης.
Η νομιμότητα, όμως, εξακολουθεί να εξαρτάται από τους κανόνες, την εφαρμογή τους και τη συμπεριφορά όσων συμμετέχουν.
Από την ατομική εξαίρεση στον κοινωνικό κανόνα
Ας επιστρέψουμε στην αρχική μας εικόνα.
Ο πολίτης που αποδέχεται μια χαμηλότερη τιμή χωρίς απόδειξη μπορεί να θεωρεί ότι έκανε απλώς μια οικονομία.
Ο επαγγελματίας μπορεί να αντιμετωπίζει την απόκρυψη ενός εσόδου ως αναγκαία προσαρμογή στις δυσκολίες της αγοράς.
Και οι δύο ενδέχεται να βλέπουν τη συγκεκριμένη συναλλαγή ως κάτι μικρό, χωρίς ιδιαίτερη σημασία.
Όταν, όμως, παρόμοιες πρακτικές επαναλαμβάνονται, μπορεί να διαμορφώνεται μια διαφορετική κοινωνική αντίληψη.
Ότι η πλήρης συμμόρφωση αποτελεί επιλογή και όχι υποχρέωση.
Ότι ο νόμος εφαρμόζεται όταν συμφέρει.
Ότι εκείνος που ακολουθεί όλους τους κανόνες κινδυνεύει να βρεθεί σε μειονεκτική θέση.
Δεν σημαίνει ότι αυτή είναι η αντίληψη ολόκληρης της ελληνικής κοινωνίας.
Σημαίνει ότι οφείλουμε να εξετάσουμε τον κίνδυνο εξάπλωσής της.
Εδώ συναντούμε ξανά την «Αόρατη Αλυσίδα».
Στο δεύτερο επεισόδιο μιλήσαμε για την παιδεία.
Στο τέταρτο εξετάσαμε τα καθημερινά παραδείγματα που δίνει η πολιτεία.
Στο πέμπτο είδαμε πώς ένα δικαίωμα μπορεί να αντιμετωπίζεται ως προσωπική εξυπηρέτηση.
Τώρα διαπιστώνουμε ότι η ίδια λογική της εξαίρεσης μπορεί να εμφανίζεται και στις οικονομικές συναλλαγές.
Το κοινό στοιχείο δεν είναι ότι πρόκειται για ταυτόσημα φαινόμενα.
Είναι ότι και στις δύο περιπτώσεις δοκιμάζεται η εμπιστοσύνη στους κοινούς κανόνες.
Επίλογος
Η παραοικονομία δεν είναι ένα αφηρημένο οικονομικό μέγεθος.
Έχει συνέπειες για τον εργαζόμενο, τον συνεπή επαγγελματία, τα δημόσια έσοδα και την εμπιστοσύνη του πολίτη στην πολιτεία.
Δεν αντιμετωπίζεται, όμως, με εύκολες γενικεύσεις.
Ούτε κάθε συναλλαγή με μετρητά είναι ύποπτη ούτε κάθε οικονομική δραστηριότητα που δεν καταγράφεται έχει την ίδια νομική ή κοινωνική σημασία.
Χρειάζονται πραγματικά στοιχεία, σαφείς ορισμοί και διάκριση των ευθυνών.
Η πρόοδος στη μείωση του κενού συμμόρφωσης στον ΦΠΑ δείχνει ότι η κατάσταση μπορεί να βελτιωθεί.
Το ζητούμενο είναι αυτή η βελτίωση να συνοδεύεται από δίκαιους κανόνες, αποτελεσματικούς ελέγχους, προστασία της εργασίας και υπεύθυνη διαχείριση των δημόσιων πόρων.
Η παιδεία έχει ασφαλώς ρόλο.
Αλλά κανένα σχολικό μάθημα περί φορολογικής συνείδησης δεν αρκεί, εάν η καθημερινή εμπειρία πείθει τον πολίτη ότι η συνέπεια δεν αντιμετωπίζεται ισότιμα.
Μια πολιτεία που απαιτεί νομιμότητα οφείλει πρώτα να αποδεικνύει ότι εφαρμόζει τους κανόνες δίκαια και διαχειρίζεται υπεύθυνα όσα εισπράττει.
Και εδώ προκύπτει το επόμενο, ακόμη δυσκολότερο ερώτημα.
Όταν οι οικονομικές αδυναμίες, οι δημοσιονομικές επιλογές και οι θεσμικές δυσλειτουργίες συσσωρεύονται επί δεκαετίες, πότε εμφανίζεται ο λογαριασμός;
Το 2010 η Ελλάδα βρέθηκε μπροστά σε μια κρίση που άλλαξε τη ζωή εκατομμυρίων ανθρώπων. Πόσες από τις αιτίες της είχαν δημιουργηθεί πολύ πριν γίνει ορατός ο κίνδυνος;
Αυτό θα εξετάσουμε στο έβδομο μέρος της «Αόρατης Αλυσίδας».
Προτεινόμενες σειρές
- Η παραοικονομία, η φορολογική συμμόρφωση και η αποτελεσματικότητα του κράτους συνδέονται με ευρύτερες οικονομικές επιλογές που επηρεάζουν την καθημερινότητα. Για μια βαθύτερη προσέγγιση αυτών των σχέσεων, διαβάστε τις σειρές:
- «Χρέος και Πόλεμος», που εξετάζει τις οικονομικές πιέσεις και τις μακροχρόνιες συνέπειές τους, και
- «Το Ευρωπαϊκό Αδιέξοδο», που αναλύει τις οικονομικές και κοινωνικές επιπτώσεις των ευρωπαϊκών πολιτικών επιλογών.
Προτεινόμενα άρθρα
- Πότε μια κοινωνική συμπεριφορά που αρχικά θεωρείται εξαίρεση αρχίζει να αντιμετωπίζεται ως φυσιολογική; Και πώς μεταβάλλονται οι αντιλήψεις μας όταν οι οικονομικές δυσκολίες γίνονται μέρος της καθημερινότητας; Δύο ακόμη άρθρα της «Πένας και Ξίφους» εξετάζουν αυτές τις πλευρές:
- «Αποκλίνουσα Συμπεριφορά: Πότε έχασε η κοινωνία την κανονικότητα» και
- «Κρίση και ανθρώπινες σχέσεις: Τα κάστρα της ευημερίας».
Ενδεικτική βιβλιογραφία
Για περαιτέρω μελέτη της παραοικονομίας, της φορολογικής συμμόρφωσης, της αδήλωτης εργασίας και των επιπτώσεών τους στην ελληνική οικονομία, προτείνονται οι ακόλουθες πηγές:
- Ευρωπαϊκή Επιτροπή (2025), VAT Gap in Europe — Report 2025. Επίσημη έκθεση για τη διαφορά μεταξύ των θεωρητικά οφειλόμενων και των πραγματικά εισπραττόμενων εσόδων ΦΠΑ. Περιλαμβάνει τα στοιχεία της Ελλάδας για το 2023 και τη σύγκριση με το 2019. Επίσημη έκθεση.
- ΟΟΣΑ (2024), OECD Economic Surveys: Greece 2024. Ανάλυση της ελληνικής οικονομίας, της φορολογικής συμμόρφωσης και της χρήσης ψηφιακών μέσων για τη βελτίωση των φορολογικών ελέγχων. Επίσημη έκδοση.
- Ευρωπαϊκή Επιτροπή, Undeclared Work. Ενημερωτικό και ερευνητικό υλικό για τις μορφές αδήλωτης εργασίας και τις συνέπειες στην κοινωνική προστασία, στον ανταγωνισμό και στα δημόσια έσοδα. Επίσημη θεματική σελίδα.
- Ευρωπαϊκή Αρχή Εργασίας (2023), Undeclared Work in Greece — Factsheet. Συνοπτική παρουσίαση των ορισμών και των χαρακτηριστικών της αδήλωτης και υποδηλωμένης εργασίας στην Ελλάδα. Επίσημη έκδοση PDF.
Μουσική επένδυση ηχητικού άρθρου:
Music: Ignis by Scott Buckley https://www.scottbuckley.com.au/
License: Creative Commons — Attribution 4.0 International — CC BY 4.0
Free Download / Stream: https://links.al/3Pb
Music promoted by Audio Library: https://links.al/youtube
#Αόρατη_Αλυσίδα #Παραοικονομία #Φοροδιαφυγή #Αδήλωτη_Εργασία #ΦΠΑ #Οικονομία #Πολίτης
